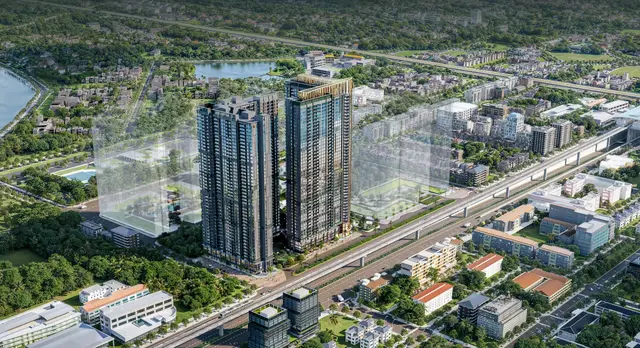
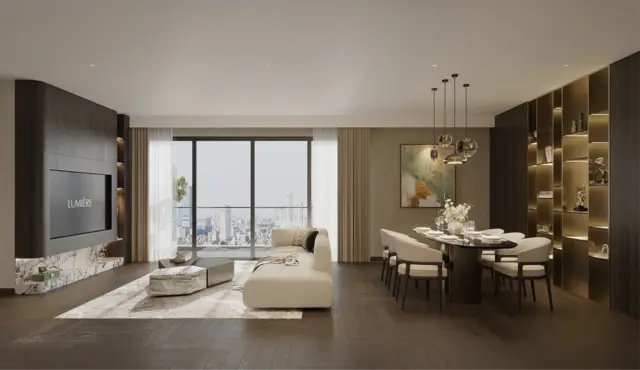
Đi làm, đi học và kết nối Metro 2A đều có thể thử bằng hành trình thật hằng ngày.
02 · CHUẨN SỐNG
Sống trong nhà, nghỉ ngay dưới nhà
Bể bơi trong nhà, cảnh quan và không gian chung chỉ đáng tiền khi hợp với thói quen của gia đình.
03 · GIỮ LÂU DÀI
Một căn hộ để ở lâu, không phải mua rồi vội bán
Tổng giá cao phù hợp hơn với gia đình có vốn tự có tốt và xác định giữ tài sản dài hạn.
01/ 03
Ảnh phối cảnh; vị trí tiện ích và tiêu chuẩn bàn giao áp dụng theo hồ sơ của từng căn.
DÒNG CĂN · GIÁ · MỨC ĐỘ PHÙ HỢP
Vuốt để xem nhanh dòng căn phù hợp
Mỗi mã căn có layout, tầng và hướng nhìn khác nhau. Phần này giúp chọn nhóm diện tích; Trang sẽ gửi layout chính xác khi anh chị chọn được dòng phù hợp.
Mô phỏng theo nhóm diện tích · layout chính xác được gửi theo mã căn, tầng và tòa
DÒNG CĂN ĐANG CHỌN
2PN
Diện tích tham khảo
Quỹ căn đang đối chiếu khoảng 76,9–84,9 m²
Đặc điểm cần nhìn
Hai phòng ngủ rõ công năng; giá trị sử dụng phụ thuộc cách bố trí phòng khách, bếp, logia và hướng nhìn.
Phù hợp hơn với
Gia đình nhỏ muốn ở lâu dài, cần hai phòng ngủ độc lập và ưu tiên loại căn quen thuộc khi chuyển nhượng sau này.
Điểm cần cân nhắc
Không nên chọn chỉ vì tên 2PN; cần kiểm tra chiều rộng phòng, diện tích giao thông và khả năng kê đồ của đúng layout.
Thanh toán sớmTừ 11,79 tỷ
Giá theo phương án vayTừ 14,78 tỷ
Vốn tối thiểu nếu vay 70%Khoảng 4,44 tỷ + phí
Gói vay 70% dự kiến gồm 20% khi ký HĐMB, 5% đặt cọc bảo đảm HĐMB và 5% trong 30 ngày; chưa gồm kinh phí bảo trì và khoản ngân hàng không tài trợ. Giá đối chiếu theo quỹ hàng ngày 18/08/2026, chính sách ghi hiệu lực 01/08–30/09/2026 hoặc đến khi có chính sách thay thế.Tính thử dòng tiền cho dòng căn này →
3 / 4
MỘT NGÀY SỐNG, TỪ TRONG NHÀ RA NỘI KHU
5 khoảng không để gia đình hình dung trước
Từ căn hộ ra nội khu: mỗi hình ảnh gợi một câu hỏi thực tế để gia đình mang theo khi xem nhà.
Ảnh phối cảnh từ tài liệu dự án; tiêu chuẩn bàn giao cần đối chiếu theo hợp đồng.
KHÔNG GIAN CHUNG
Phòng khách, bếp và bàn ăn có liền mạch không?
Một không gian chung gọn gàng giúp cả nhà gặp nhau nhiều hơn trong những nhịp sáng và tối.
phòng khách – bếp – bàn ăn liên thông
KHOẢNG RIÊNG CỦA BỐ MẸ
Phòng ngủ cần yên tĩnh và đủ chỗ dùng hằng ngày
Không gian nghỉ cần được kiểm tra bằng ánh sáng, lưu trữ và khoảng đi lại thực tế của đúng căn.
phòng ngủ chính
GÓC LINH HOẠT
Một phòng có thể đổi theo nhu cầu của gia đình
Góc làm việc hôm nay có thể trở thành phòng cho con hoặc chỗ nghỉ của người thân sau này.
phòng đa năng
THỜI GIAN CỦA CON
Có thêm chỗ vận động ngay gần nhà
Khoảng chơi gần nhà có ý nghĩa khi vị trí, quy mô và cách vận hành hợp với nhịp sống của trẻ.
khu vui chơi trẻ em ngoài trời
GIỮ NHỊP VẬN ĐỘNG
Phòng tập ở gần để thói quen dễ duy trì hơn
Một tiện ích chỉ thật sự có giá trị khi gia đình dùng thường xuyên và chi phí vận hành phù hợp.
Anh chị có phù hợp với LUMIÈRE Hanoi Seasons Garden?
Không cần nhập tên hay số điện thoại. Kết quả chỉ giúp nhận ra điều cần làm rõ tiếp theo, không phải kết luận nên mua.
Câu 1 / 4
BÀI TOÁN TÀI CHÍNH
Thử tính dòng tiền trả góp dự án LUMIÈRE Hanoi Seasons Garden
Hai gói 50% và 70% dùng chung giá theo phương án vay. Giá thanh toán sớm chỉ để so sánh và không được dùng làm cơ sở tính khoản vay.
BƯỚC 1 / 5Chọn dòng căn để lấy đúng giá vay đang đối chiếu
Giá thanh toán sớm từ6,94 tỷGiá có chiết khấu · không dùng để tính khoản vay→Giá theo phương án vay8,7 tỷDùng chung cho gói 50% và 70% theo chính sách đang đối chiếu
Không suy giá vay từ giá thanh toán sớm bằng một tỷ lệ đơn giản vì cơ sở chiết khấu không giống nhau.
Điều chỉnh mốc vay và giả định sau ưu đãi30/04/2029 hết 0% · 30/04/2031 hết ân hạn gốc tối đaChạm mở+
Chưa nhập mốc bàn giao nên công cụ đang dùng kịch bản hỗ trợ tối đa: 0% khoảng 32 tháng, ân hạn gốc khoảng 56 tháng.
30%tối thiểu
Vốn tối thiểu theo gói2.610 triệu
Vốn vay ngân hàng6.090 triệu
Vốn hiện có 2.610 triệu. Phần vượt mức tối thiểu chưa tự động đưa hết vào căn nhà.
SO SÁNH HAI MỐC TRẢ BỚT GỐC
Chủ động giảm dư nợ theo đúng mốc chính sách
Mốc đầu làm giảm ngay tiền lãi trong 24 tháng; mốc sau quyết định áp lực gốc và lãi khi hết ân hạn.
MỐC 1 · KẾT THÚC HỖ TRỢ 0%30/04/2029Đến khi đủ điều kiện bàn giao hoặc 30/04/2029, tùy mốc nào đến trước.
Trả bớt tại mốc 1700 triệuDư nợ còn lại5.390 triệuGốc trong 24 tháng tiếp0 triệuVẫn trong thời gian ân hạn gốc tối đaLãi tối đa mỗi tháng33,7 triệuTheo trần 7,5%/năm
Trả bớt khi hết 0%Tổng lãi tối đa: 808,5 triệuTính trên dư nợ đã giảm trong tối đa 24 tháng.Không trả bớt tại mốc 1Tổng lãi tối đa: 913,5 triệuTính trên toàn bộ dư nợ trong tối đa 24 tháng.
CHÊNH LỆCH TRONG 24 THÁNG ÁP TRẦN 7,5%Tiết kiệm tối đa khoảng 105 triệu tiền lãiNếu lãi thực tế thấp hơn 7,5%, mức tiết kiệm thực tế cũng thấp hơn con số trần này.
Chính sách hỗ trợ phí trả nợ trước hạn 0% đến 30/04/2029 nếu đáp ứng điều kiện. Tái cấp vốn hoặc chuyển khoản vay sang tổ chức tín dụng khác có thể không được hưởng hỗ trợ; phải kiểm tra hợp đồng tín dụng.
MỐC 2 · KẾT THÚC TỐI ĐA 24 THÁNG ÂN HẠN GỐC TIẾP THEO
Khoản dự kiến trả thêm vào 30/04/2031
Sau khoản này, công cụ tính lại dư nợ cùng nghĩa vụ gốc và lãi từ tháng kế tiếp.
Trả thêm tại mốc 20 triệuDư nợ còn lại5.390 triệuGốc hàng tháng sau ân hạn29,3 triệuLãi tháng đầu sau ân hạn44,9 triệuGiả định 10%/nămTổng gốc + lãi tháng đầu74,2 triệuƯớc tính theo gốc chia đều; giảm dần nếu lãi suất không đổi
Phí trả trước hạn tại mốc 2 chưa được mặc định bằng 0; áp dụng theo hợp đồng tín dụng thực tế.
BỐN CON SỐ CẦN NHÌN
Kết quả dùng giá theo phương án vay và gói 70%, không dùng giá thanh toán sớm.
Vốn tối thiểu theo gói2.610 triệuChưa gồm kinh phí bảo trì và phần ngân hàng không tài trợKhoản vay tối đa6.090 triệuTheo gói vay 70%Giai đoạn chưa trả gốcKhoảng 56 tháng0% đến 30/04/2029 · sau đó áp trần 7,5% tối đa 24 thángTháng đầu sau ân hạn74,2 triệu/thángGốc + lãi giả định 10%/năm
Xem chi tiết dư nợ và hai giai đoạn thanh toán+
Lãi tối đa trước trả bớt38,1 triệu/thángLãi tối đa sau mốc 133,7 triệu/thángTiết kiệm lãi tối đa105 triệuDư nợ sau mốc 25.390 triệuThời gian trả còn lại184 tháng
Cách tính và giới hạn của mô phỏng
Giai đoạn 7,5% dùng mức tối đa khách phải trả; nếu lãi thực tế thấp hơn thì nghĩa vụ và phần tiết kiệm lãi cũng thấp hơn. Sau ân hạn, công cụ dùng phương pháp gốc chia đều trên thời hạn còn lại và lãi trên dư nợ. Kết quả chưa gồm kinh phí bảo trì, bảo hiểm, phí ngân hàng, phí trả trước hạn và không thay thế bảng tính tín dụng theo đúng mã căn.
CSBH áp dụng từ 01/08 đến 30/09/2026 hoặc đến khi có chính sách thay thế. Con số chính xác phụ thuộc mã căn, thời điểm ký và điều kiện phê duyệt của ngân hàng.
PHƯƠNG ÁN ĐANG XEM
Thanh toán theo tiến độ
Dàn phần vốn tự có thành nhiều đợt đến thời điểm bàn giao.
Vốn chuẩn bị sơ bộKhoảng 25% giá bán tại thời điểm ký HĐMB.
So sánh cả 3 phương án+
Thanh toán theo tiến độ
Dàn phần vốn tự có thành nhiều đợt đến thời điểm bàn giao.
Khoảng 25% giá bán tại thời điểm ký HĐMB.
Thanh toán sớm
Được chiết khấu 13% trên Giá Gốc, đổi lại cần chuẩn bị phần lớn tiền trong thời gian ngắn.
Phần lớn giá trị căn được thanh toán trong 60 ngày từ đợt đầu.
Vay ngân hàng
Có gói vay 50% hoặc 70%, kèm hỗ trợ 0% lãi suất và ân hạn nợ gốc.
Gói vay 70%: vốn tự có sơ bộ khoảng 30% giá bán + các khoản phí không được tài trợ.
Lịch đóng tiền từng đợt, điều kiện vay và số tiền chính xác của từng mã căn sẽ được Hoàng–Trang tính lại khi gia đình liên hệ.
Hoàng–Trang chỉ gửi khi LUMIÈRE Hanoi Seasons Garden có biến động giá hoặc chính sách đáng chú ý đã được kiểm tra. Không spam và không gửi thông tin rác.