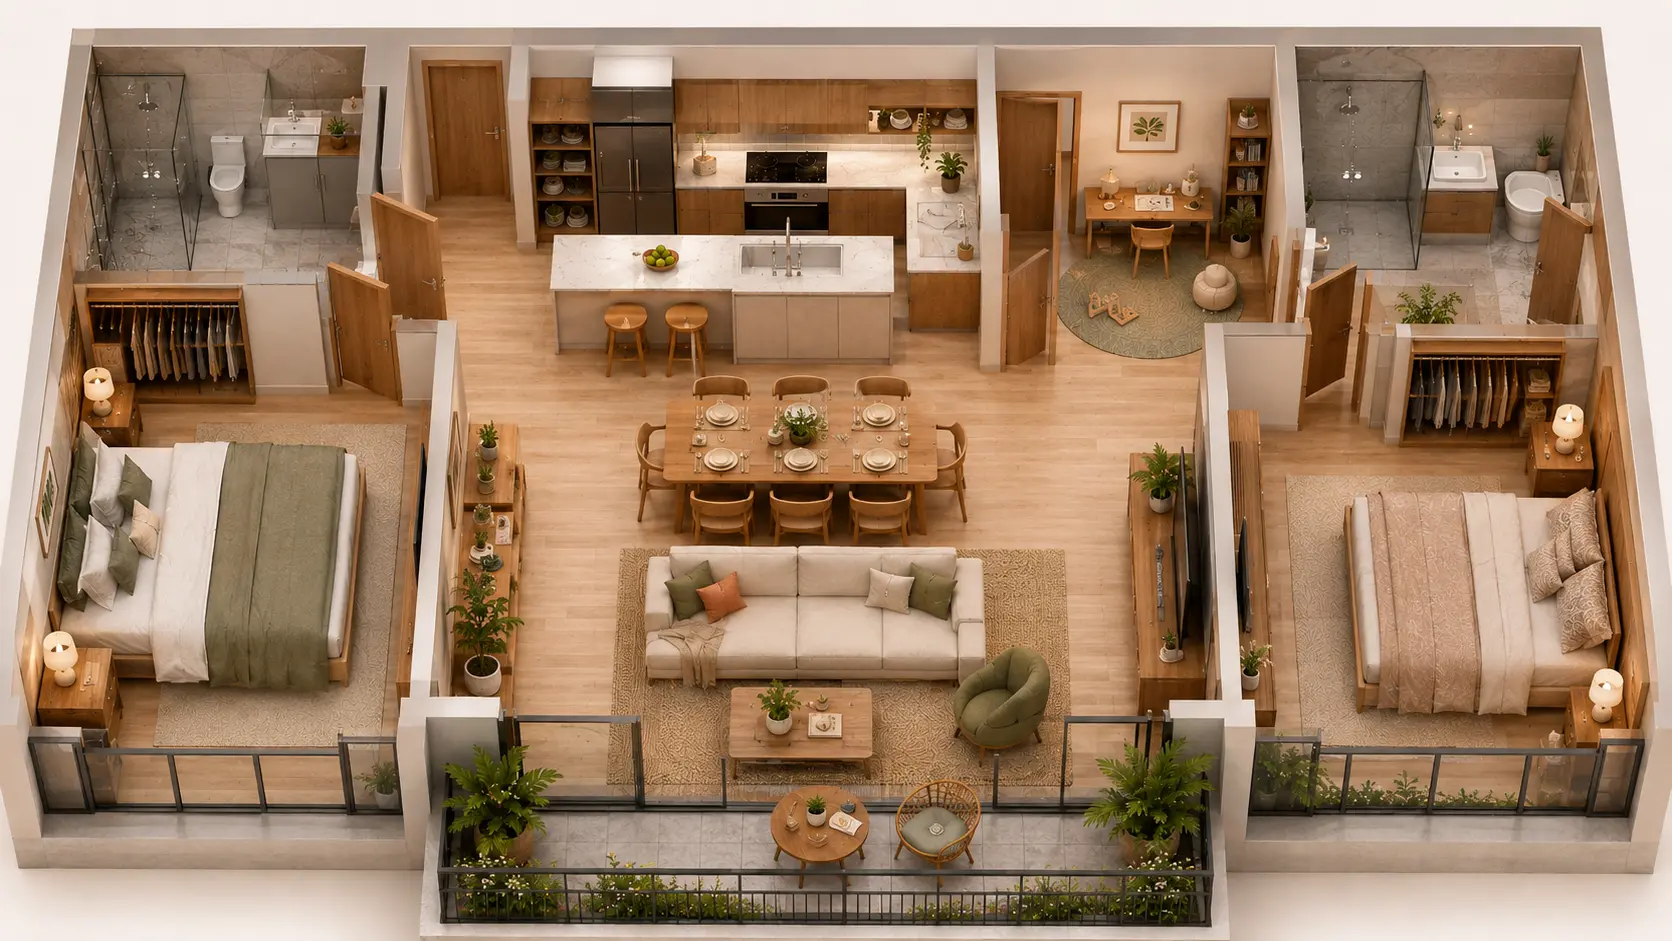
Không có một mức thu nhập duy nhất bảo đảm gia đình nên mua căn 2PN The Parkland. Thu nhập 60 triệu của gia đình có hai con, đang trả nợ khác và chi 35 triệu mỗi tháng không giống thu nhập 60 triệu của gia đình chưa có con, không có nợ và chi 20 triệu.
Tuy vậy, mình vẫn có thể dùng một kịch bản minh họa để nhìn thấy quy mô nghĩa vụ. Mục tiêu không phải tạo ra “mốc đủ điều kiện mua”, mà giúp gia đình biết cần kiểm tra những con số nào trước khi quyết định.
Kịch bản cơ sở cho căn 2PN
- Giá theo phương án vay tạm ước từ chênh lệch chiết khấu 12%: khoảng 3,69 tỷ đồng.
- Vốn tự có 30%: khoảng 1,107 tỷ đồng, chưa gồm kinh phí bảo trì và phí.
- Khoản vay 70%: khoảng 2,583 tỷ đồng.
- Thời hạn vay minh họa: 20 năm tính từ lúc giải ngân.
- Lãi suất minh họa sau ưu đãi: 10%/năm; đây không phải mức ngân hàng cam kết.
Nghĩa vụ không giống nhau trong ba giai đoạn
Ba năm đầu trước bàn giao, chính sách đang theo dõi áp dụng lãi suất 0% và ân hạn gốc. Hai năm sau bàn giao, nếu dư nợ vẫn là 2,583 tỷ đồng, tiền lãi 6,8% khoảng 14,64 triệu đồng mỗi tháng; chưa trả gốc.
Sau năm thứ năm, nếu không trả bớt gốc, khoản vay còn 15 năm. Với giả định lãi suất 10%/năm, gốc tháng đầu khoảng 14,16 triệu và lãi tháng đầu khoảng 21,23 triệu, tổng khoảng 35,39 triệu đồng. Khoản trả sẽ giảm dần nếu lãi suất không đổi.
Vậy thu nhập bao nhiêu mới có khoảng thở?
Nếu gia đình tự đặt giới hạn tiền nhà ở mức 35–40% thu nhập thực nhận, nghĩa vụ minh họa 35,39 triệu đồng tương ứng thu nhập khoảng 88–101 triệu đồng mỗi tháng. Đây là ngưỡng hoạch định thận trọng, không phải tiêu chuẩn phê duyệt vay và cũng không thay thế việc tính chi phí sống thật.
Một gia đình có chi phí thấp, hai nguồn thu ổn định và quỹ dự phòng dày có thể chịu được tỷ lệ khác. Ngược lại, gia đình có con nhỏ, phụ thuộc một nguồn thu hoặc còn khoản nợ khác cần vùng an toàn lớn hơn.
Tích lũy trong năm năm thay đổi bài toán thế nào?
Nếu gia đình tích lũy và trả bớt 500 triệu đồng khi hết ân hạn, dư nợ còn khoảng 2,048 tỷ. Với 15 năm còn lại và lãi minh họa 10%/năm, tổng gốc và lãi tháng đầu giảm còn khoảng 28,45 triệu đồng.
Cùng giới hạn 35–40% thu nhập, mức trả này tương ứng khoảng 71–81 triệu đồng thu nhập thực nhận mỗi tháng. Đây là lý do chính sách hỗ trợ chỉ có lợi khi gia đình biến thời gian thành khoản tích lũy thật.
Bốn phép thử trước khi coi căn 2PN là vừa sức
- Sau khi đóng vốn ban đầu và phí, gia đình vẫn giữ ít nhất khoảng sáu tháng chi tiêu thiết yếu.
- Dòng tiền còn lại sau chi phí sống đủ trả khoản sau ưu đãi, không dựa vào thưởng hoặc thu nhập chưa chắc chắn.
- Khi thu nhập giảm 20% trong sáu tháng, gia đình không phải vay thêm để trả nợ nhà.
- Căn 2PN vẫn phù hợp với số thành viên, nơi học của con và nhịp sống 5–10 năm tới.
Khi nào nên giảm mức vay hoặc xem căn khác?
Nếu phương án chỉ đứng vững khi thu nhập chắc chắn tăng, lãi suất không đổi hoặc căn hộ có thể bán nhanh trước khi hết ưu đãi, mức vay đang phụ thuộc quá nhiều vào tương lai. Khi ấy, tăng vốn tự có, giảm tổng giá căn, kéo dài thời gian chuẩn bị hoặc chọn một phương án nhà ở khác đều là quyết định hợp lý.
Thu nhập không phải chiếc vé duy nhất để mua nhà. Con số cần tìm là dòng tiền gia đình còn lại sau khi sống, nuôi con, giữ quỹ dự phòng và đi qua một kịch bản xấu mà không phải vay thêm.
Trên điện thoại, anh chị có thể chọn Zalo trong bảng chia sẻ.