Hãy kiểm tra đường đi làm, nhu cầu của con và khoản trả mỗi tháng trước khi chọn căn. Sau mua nhà, gia đình vẫn cần tiền dự phòng và các kế hoạch khác.
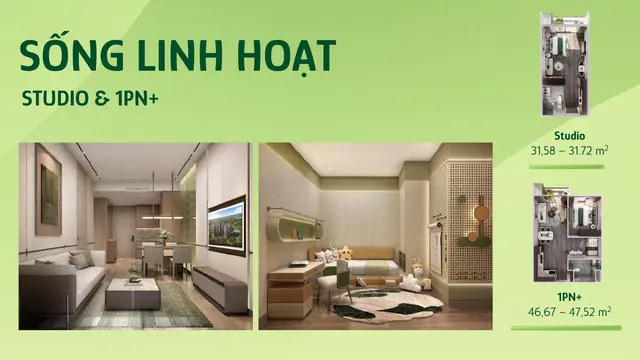
Studio 31,7 m² trong dữ liệu tham khảo ngày 21/08/2026 có giá thanh toán sớm 1,96 tỷ đồng và giá theo phương án vay 2,19 tỷ đồng; giá thay đổi theo tòa, tầng, hướng và thời điểm mở bán.
Mua The Parkland cần chuẩn bị bao nhiêu vốn ban đầu?
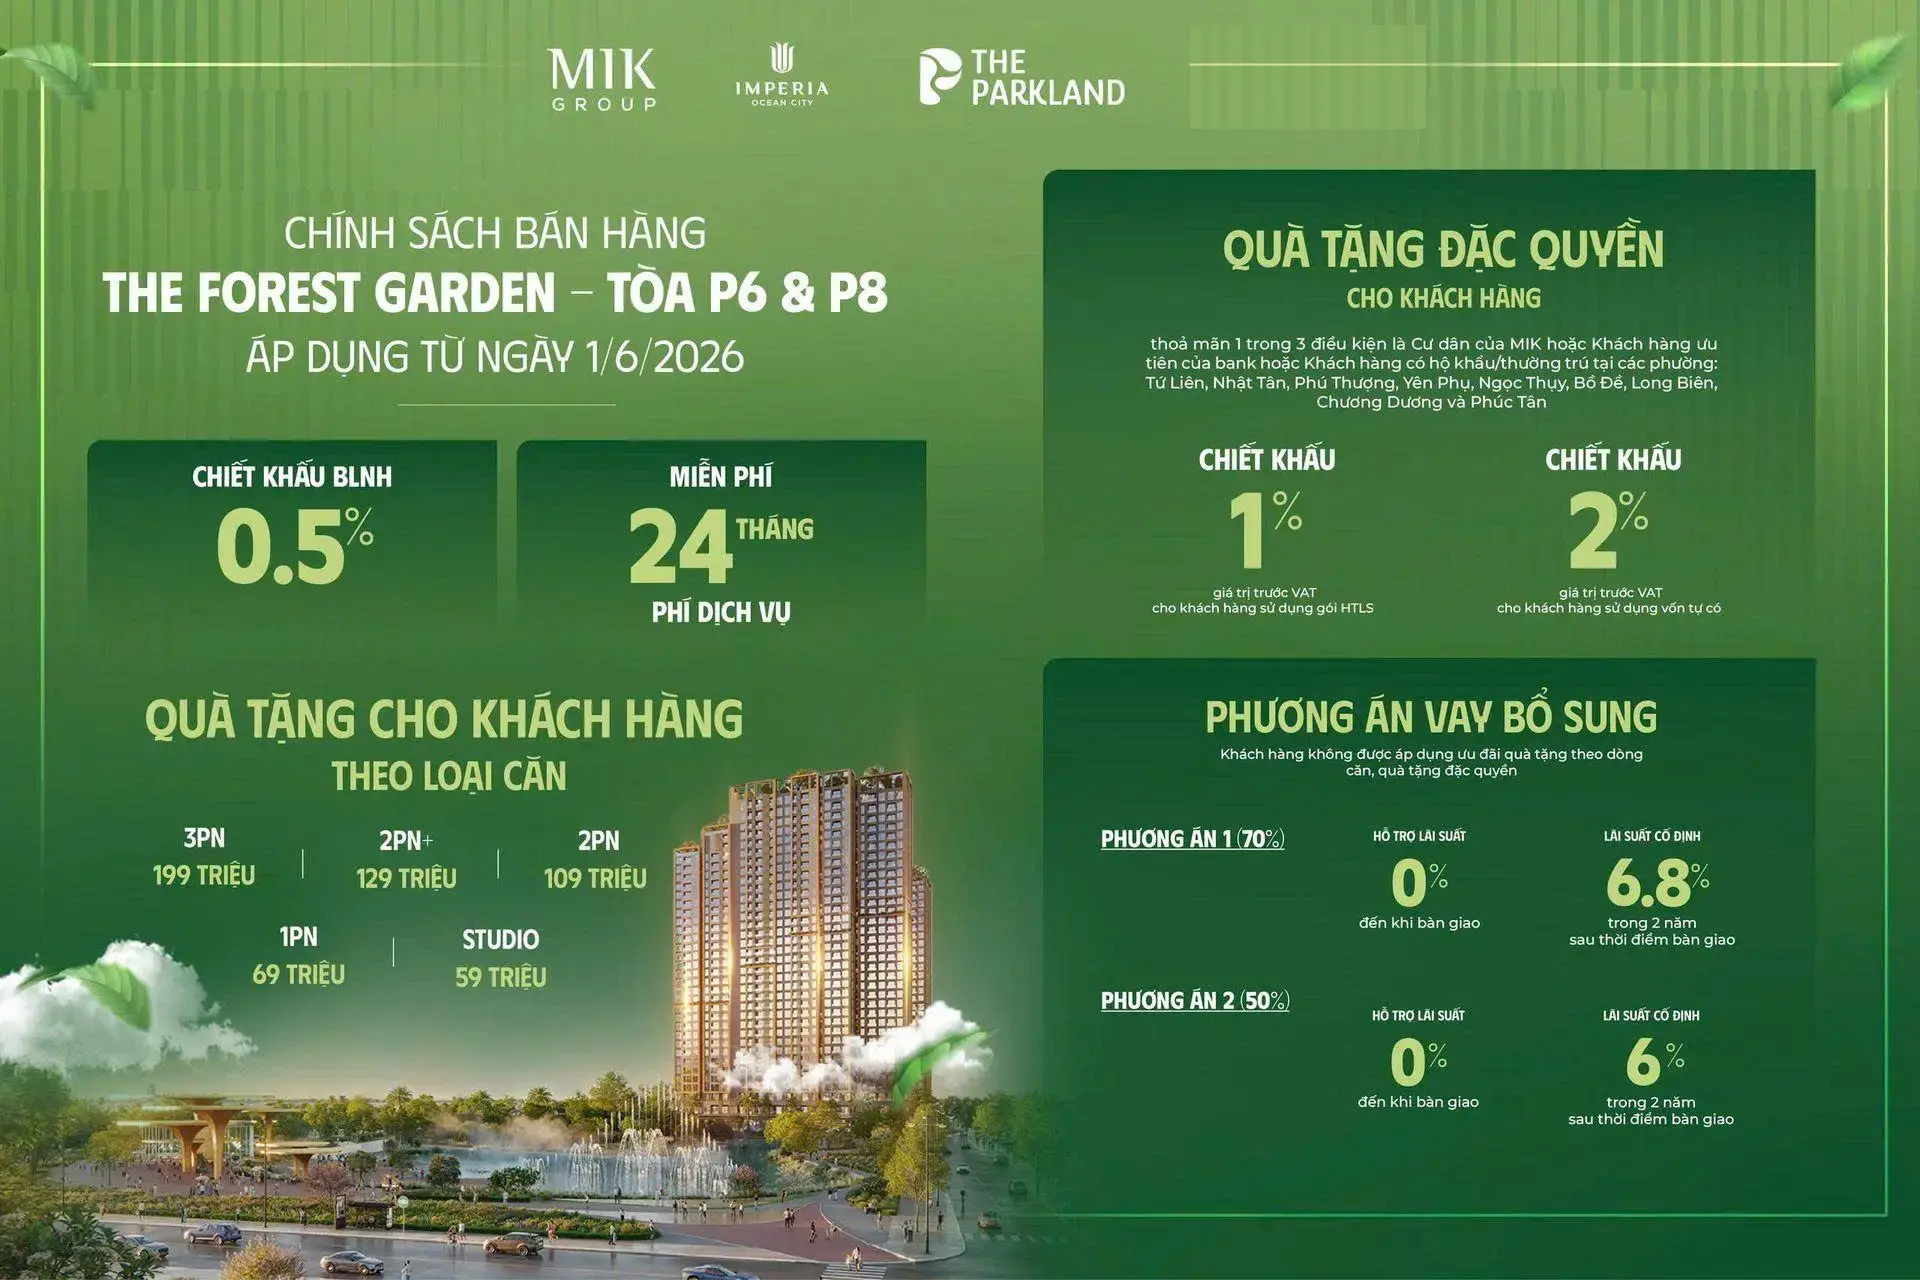
Với giá vay tham khảo 2,19 tỷ của Studio (21/08/2026), phần vốn theo tỷ lệ vay 70% là khoảng 657 triệu đồng; nếu mô phỏng vay 50% thì phần vốn là khoảng 1,095 tỷ đồng. Chưa gồm kinh phí bảo trì và khoản ngân hàng không tài trợ. Gói 50% chưa được xác minh chính sách.
Chính sách vay The Parkland 5 năm vận hành thế nào?
Tài liệu tham khảo cho gói 70% nêu ân hạn gốc 5 năm, 0% lãi trong 3 năm đầu và 6,8%/năm ở năm 4–5. Gói 70% theo tài liệu tham chiếu 21/08/2026; cần kiểm tra văn bản còn hiệu lực, đúng mã căn và hồ sơ vay tại ngày ký. Kịch bản 50% để thử tính, chưa xác nhận là chính sách đang áp dụng. Các số mặc định 0% trong 3 năm, 6% hai năm tiếp theo và ân hạn gốc 5 năm cần được đối chiếu với văn bản chính thức theo đúng đợt, ngân hàng và mã căn.
The Parkland dự kiến bàn giao khi nào?
Mốc bàn giao đang được đối chiếu là Quý 1/2029. Gia đình cần cân nhắc khả năng chờ nhận nhà và kế hoạch thuê hoặc ở hiện tại trong thời gian này.
BÀI TOÁN TÀI CHÍNH
Thử tính dòng tiền trả góp dự án The Parkland
Giá “từ” thanh toán sớm chỉ để so sánh. Toàn bộ phép tính bên dưới dùng giá theo phương án vay của căn đang cân nhắc.
BƯỚC 1 / 5Chọn dòng căn để xem hai mức giá
Giá thanh toán sớm từ1,96 tỷĐã tính chiết khấu tối đa · không dùng để tính vay→Giá vay đang tính2,19 tỷCặp giá đã ghi nhận · 21/08/2026
Đã điền theo cặp giá ghi nhận ngày 21/08/2026; hãy sửa theo đúng mã căn cụ thể.
Giả định vay và kế hoạch trả bớt gốc20 năm · 10%/năm · trả năm 3: 500 triệu · năm 5: 0 triệuChạm mở+
30%tối thiểu
Vốn tối thiểu theo gói657 triệu
Vốn vay ngân hàng1.533 triệu
Vốn hiện có 657 triệu. Phần vượt mức tối thiểu chưa tự động đưa hết vào căn nhà.
SO SÁNH THỜI ĐIỂM TRẢ BỚT GỐC
Hai mốc chủ động giảm dư nợ
Gia đình đang có 0 triệu vượt mức vốn tối thiểu. Hãy giữ quỹ dự phòng trước, phần còn lại mới đưa vào kịch bản.
Trả bớt cuối năm 3500 triệuDư nợ còn lại1.033 triệuGốc hàng tháng năm 4–50 triệuVẫn trong thời gian ân hạn gốcLãi mỗi tháng năm 4–55,9 triệuTheo mức 6,8%/năm
Trả khi hết 3 năm 0%Tổng lãi năm 4–5: 140,5 triệuLãi được tính trên dư nợ sau khi đã trả bớt gốc.Không trả bớt cuối năm 3Tổng lãi năm 4–5: 208,5 triệuChịu lãi trên toàn bộ dư nợ trong 24 tháng.
CHÊNH LỆCH ĐẾN HẾT NĂM THỨ 5Tiết kiệm khoảng 68 triệu tiền lãiNếu trả bớt cuối năm 3 thay vì giữ nguyên toàn bộ dư nợ tới hết 5 năm ân hạn gốc.
MỐC 2 · HẾT 5 NĂM ÂN HẠN GỐC
Khoản dự kiến trả thêm cuối năm 5
Sau khoản này, công cụ tính lại dư nợ và nghĩa vụ hàng tháng từ năm thứ 6.
Trả thêm cuối năm 50 triệuDư nợ còn lại1.033 triệuGốc hàng tháng từ năm 65,7 triệuLãi tháng đầu từ năm 68,6 triệuGiả định 10%/nămTổng gốc + lãi tháng đầu14,3 triệuGiảm dần theo dư nợ nếu lãi suất không đổi
Công cụ chưa tính phí trả nợ trước hạn. Phải kiểm tra biểu phí, hợp đồng tín dụng và dư nợ thực tế trước mỗi lần trả bớt gốc.
BỐN CON SỐ CẦN NHÌN
Kết quả dùng giá vay đang nhập, không dùng mức giá thanh toán sớm.
Vốn tối thiểu theo gói657 triệuChưa gồm kinh phí bảo trì và khoản ngân hàng không tài trợKhoản vay tối đa1.533 triệuTheo gói vay 70%Ân hạn gốc5 năm3 năm đầu trước khi nhận nhà: 0% · 2 năm sau khi nhận nhà: 6,8%/nămTháng đầu sau ân hạn14,3 triệu/thángGốc + lãi giả định 10%/năm
Xem chi tiết dư nợ và dòng tiền trong thời gian hỗ trợ+
Lãi/tháng năm 4–55,9 triệu/thángDư nợ sau ân hạn1.033 triệuThời gian còn lại15 nămGốc sau ân hạn5,7 triệu/tháng

 01 · MỨC ĐỘ PHÙ HỢPGia đình nào phù hợp — và ai chưa nên mua?→
 02 · SO SÁNH PHƯƠNG ÁNChờ đến năm 2029 hay mua căn bàn giao ngay?→
 03 · GIÁ & VỐN BAN ĐẦUGiá The Parkland 2026 và số vốn nên chuẩn bị→
 04 · CHÍNH SÁCH VAYNăm năm hỗ trợ thực sự vận hành thế nào?→
 05 · KỊCH BẢN 2PNMua 2PN cần thu nhập bao nhiêu mỗi tháng?→
 06 · VỐN THỰC SỰThe Parkland cần bao nhiêu vốn để mua?→
 07 · CÓ NÊN MUA?Có nên mua The Parkland Ocean Park 2 không?→
 01 · DÒNG TIỀN GIA ĐÌNHThu nhập 40 triệu có nên vay mua căn 3 tỷ?→