
Nếu chỉ lấy giá căn hộ nhân với 30%, gia đình mới tính được phần vốn đối ứng sơ bộ trong phương án vay 70%. Con số đó chưa trả lời được câu hỏi quan trọng hơn: sau khi đóng tiền, gia đình còn đủ quỹ dự phòng và khả năng đi hết khoản vay hay không.
Vì vậy, câu hỏi ‘The Parkland cần bao nhiêu vốn?’ nên được tách thành bốn phần: vốn đưa vào căn hộ, chi phí ngoài giá mua, quỹ dự phòng và khoản gia đình dự kiến tích lũy để giảm dư nợ trước khi hết thời gian hỗ trợ.
Mốc vốn tối thiểu đang dùng để sàng lọc nhanh
- Studio: khoảng 657 triệu đồng theo giá vay đang có 2,19 tỷ.
- 1PN+: khoảng 948 triệu đồng.
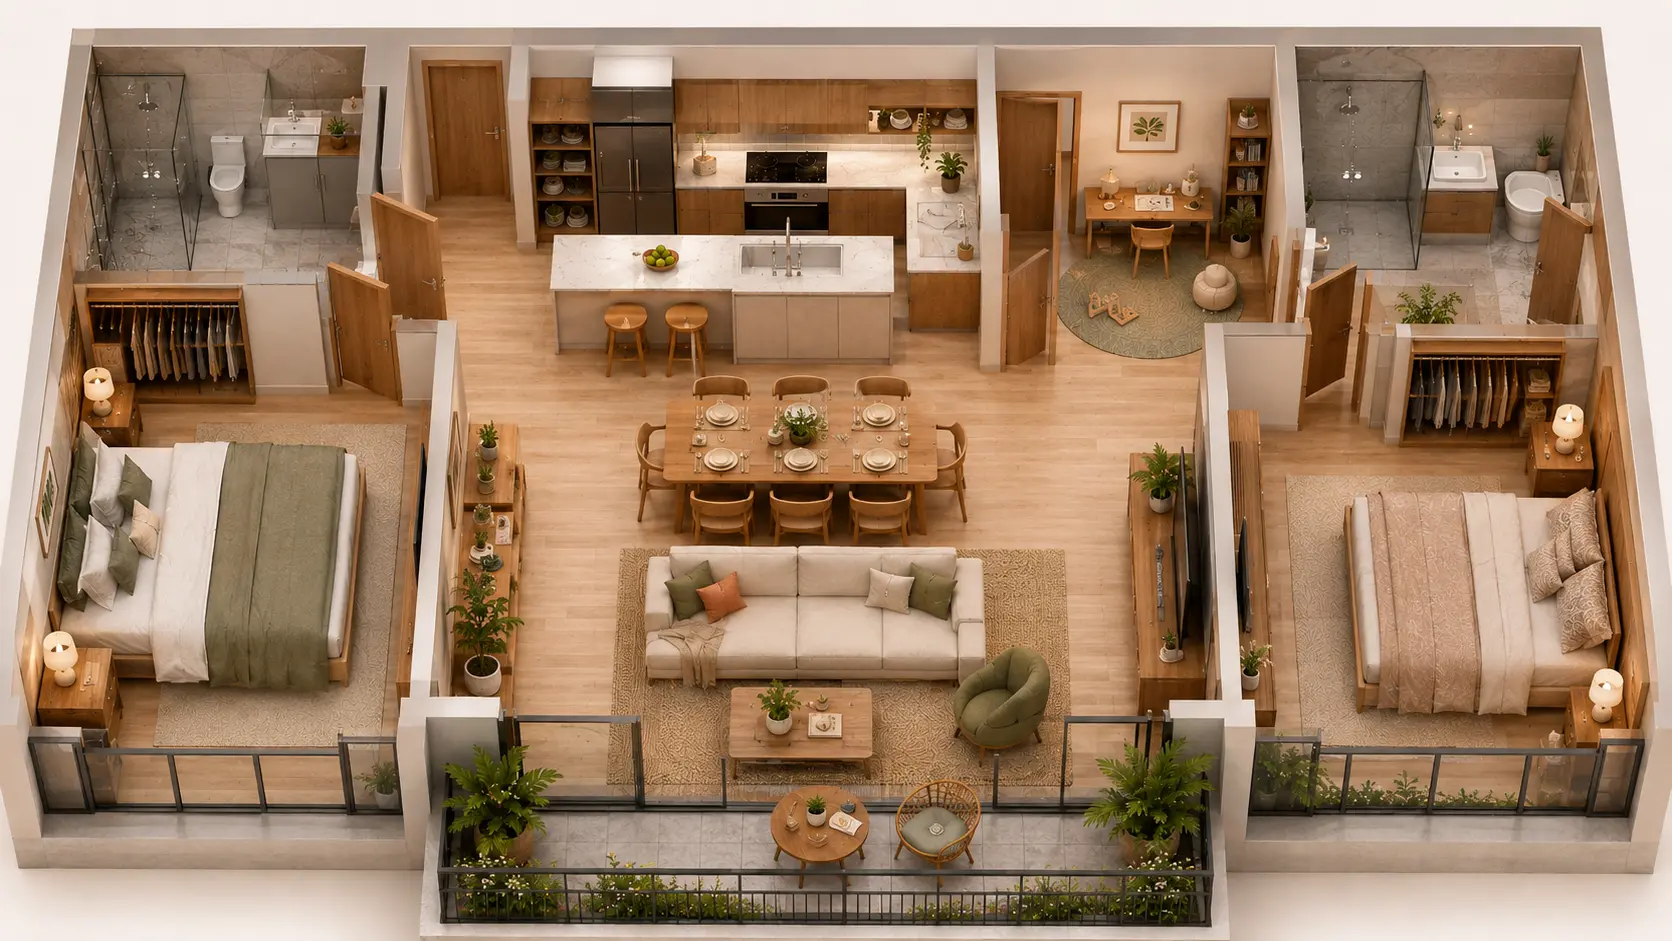
- 2PN: khoảng 1,107 tỷ đồng.
- 2PN+: khoảng 1,308 tỷ đồng.
- 3PN: khoảng 1,479 tỷ đồng.
Đủ đóng ban đầu chưa có nghĩa là đủ an toàn
Gia đình cần tách riêng quỹ dự phòng tối thiểu khoảng sáu tháng chi tiêu thiết yếu, chi phí giao dịch, kinh phí bảo trì, nội thất và phần tiền sống trong thời gian chờ nhận nhà.
Nếu toàn bộ tiền tích lũy được đưa vào căn hộ, một biến động thu nhập nhỏ cũng có thể khiến phương án phải vay thêm hoặc bán tài sản khác.
Ba kịch bản cần đặt cạnh nhau
- Kịch bản cơ sở: thu nhập và chi phí giữ như hiện tại.
- Kịch bản thận trọng: thu nhập giảm 20% trong sáu tháng.
- Kịch bản sau ưu đãi: lãi suất cao hơn giả định 2 điểm phần trăm và phần gốc bắt đầu phải trả.
Cách xác định số vốn thật sự có thể dùng
Lấy tổng tiền đang có, trừ quỹ dự phòng, chi phí chắc chắn trong 12 tháng tới và các khoản ngoài giá mua. Phần còn lại mới là vốn có thể đưa vào căn hộ.
Nếu số vốn này thấp hơn mốc của dòng căn mong muốn, phương án tốt hơn có thể là chọn loại căn nhỏ hơn, kéo dài thời gian chuẩn bị hoặc giảm tỷ lệ vay bằng khoản tích lũy thêm.
Mục tiêu không phải gom đủ tiền để bước vào giao dịch, mà là bước vào giao dịch mà gia đình vẫn còn sức bền để sống bình thường và đi hết khoản vay.
Trên điện thoại, anh chị có thể chọn Zalo trong bảng chia sẻ.